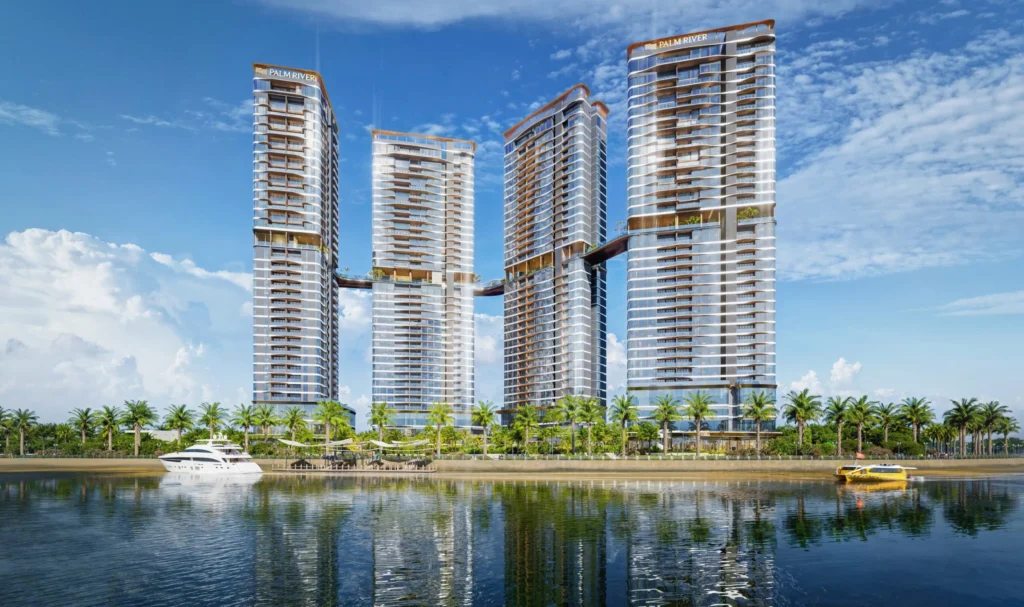
Phương án vay mua Palm River đến 75% từng xuất hiện trong thông tin đợt giới thiệu 08–09/2026 của SGG. Tỷ lệ này giúp hình dung cơ cấu vốn; hạn mức thực tế còn theo giá trị được ngân hàng chấp nhận, hồ sơ khách hàng và chương trình còn hiệu lực.
Khi lập kế hoạch, cần xem cả vốn tự có lúc mua, khoản đến hạn khi nhận nhà và tiền trả nợ sau thời gian hỗ trợ.
Vay 75% vẫn cần tính đủ phần vốn tự có
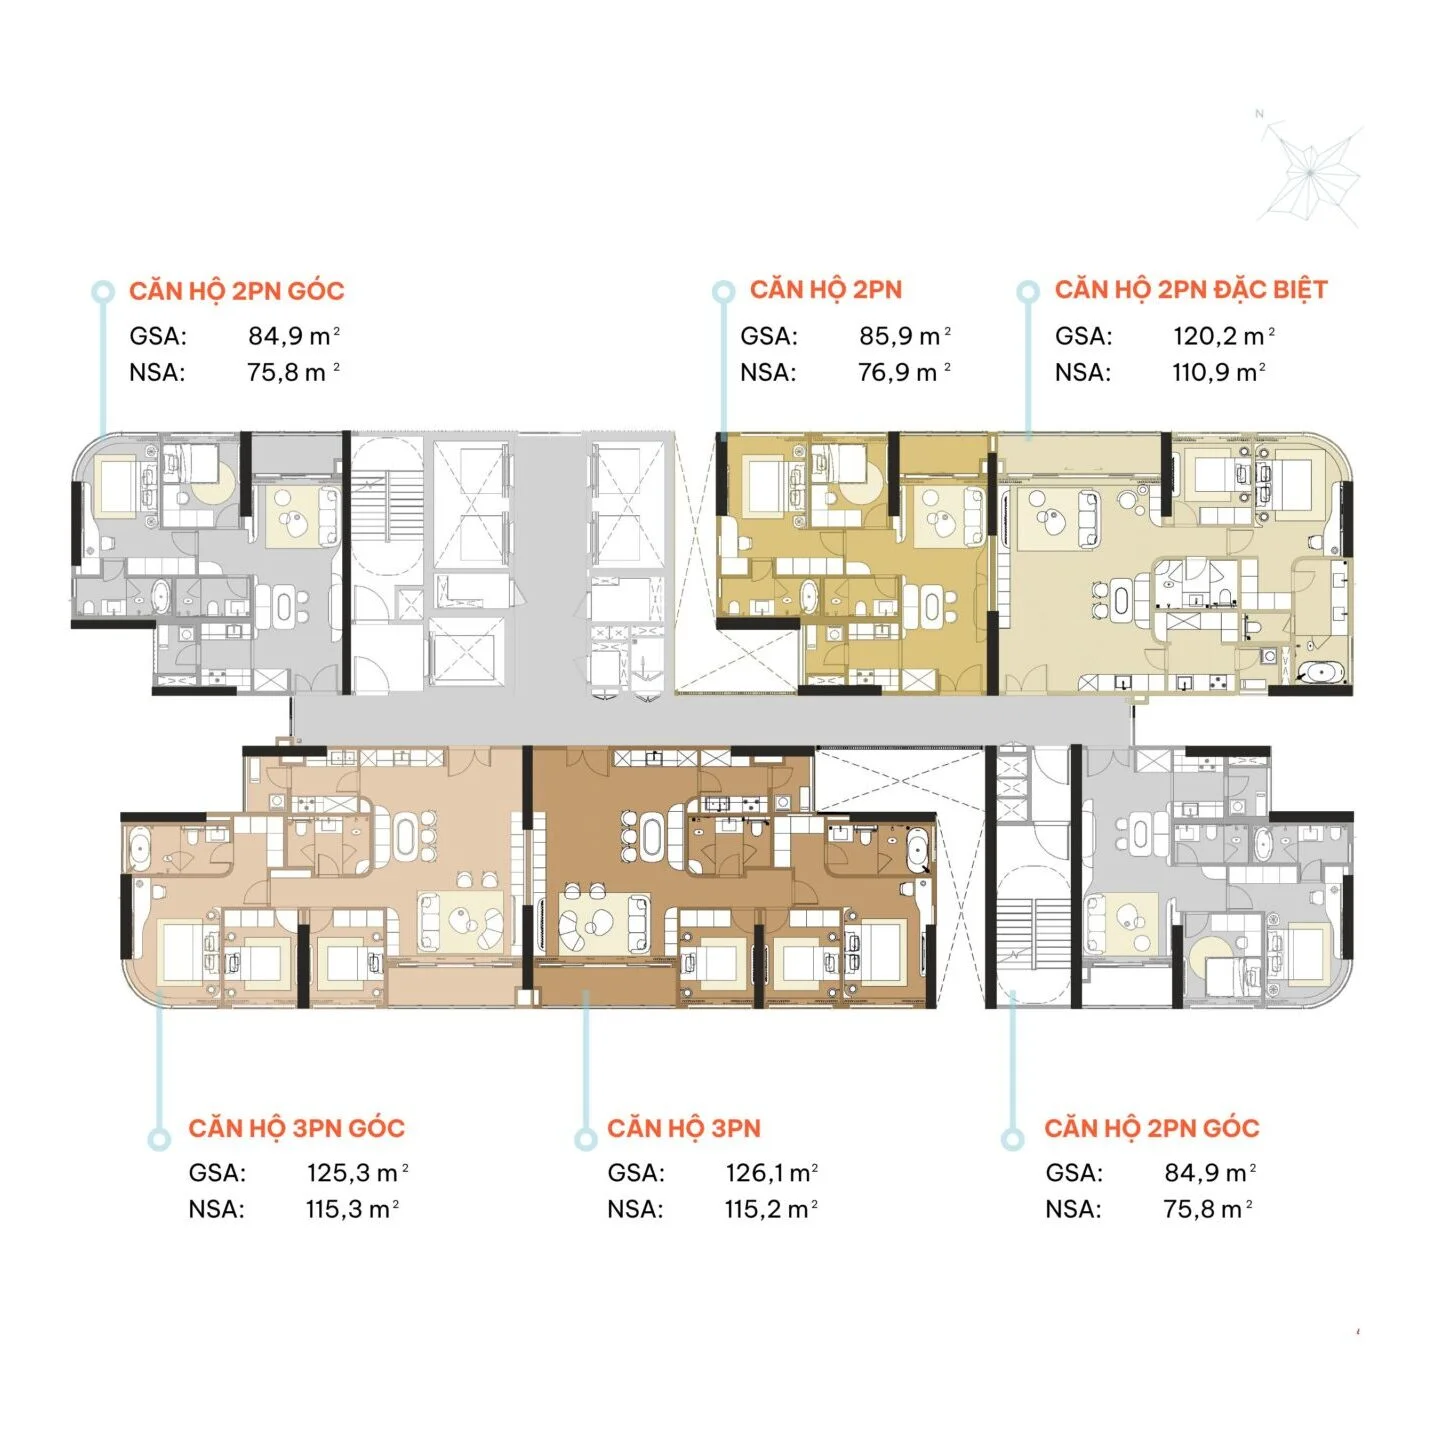
Giả sử tổng giá trị tính toán là 12,92 tỷ đồng, làm tròn từ ví dụ diện tích 76,9 m² theo mức giá tham khảo, và ngân hàng cho vay 75% trên chính cơ sở này:
| Thành phần | Tỷ lệ giả định | Số tiền |
|---|---|---|
| Khoản vay | 75% | 9,69 tỷ đồng |
| Tổng vốn tự có cho tiền mua | 25% | 3,23 tỷ đồng |
| Phần tự có trước bàn giao theo cấu trúc đã giới thiệu | 10% | 1,292 tỷ đồng |
| Phần tự có còn lại tại bàn giao trong cấu trúc này | 15% | 1,938 tỷ đồng |
Đây là mô hình trên một cơ sở tính thống nhất, chưa gồm chi phí vay và khoản mua sắm bổ sung. 10% trước bàn giao không phải toàn bộ vốn tự có. Tiền ngân hàng giải ngân là một phần thanh toán giá mua, không cộng lần nữa vào tổng tiền căn hộ.
Hỗ trợ lãi và ân hạn gốc là hai mốc riêng
Bộ thông tin đợt 08–09/2026 nêu hỗ trợ lãi 24 tháng và ân hạn gốc 36–60 tháng. Khi nhận đề nghị vay, cần xác định từng khoảng tính từ ngày nào, cho lần giải ngân nào và điều kiện duy trì hỗ trợ.
Hết hỗ trợ lãi, khách có thể phải trả lãi dù vẫn đang ân hạn gốc. Hết ân hạn, phần nợ gốc cũng bắt đầu đến hạn theo lịch tín dụng. Nợ gốc được hoãn trong một giai đoạn vẫn là nghĩa vụ cần hoàn trả. Các mốc này nên được đặt cùng lịch bàn giao và phần vốn tự có còn phải nộp.
Mô phỏng khoản trả khi đã giải ngân đủ
Ví dụ sau giả định vay 9,69 tỷ đồng trong 20 năm, trả gốc đều hằng tháng, đã giải ngân đủ, không có ân hạn hoặc hỗ trợ lãi trong giai đoạn mô phỏng. Lãi 9% và 11%/năm là đầu vào minh họa, không phải lãi suất ngân hàng chào cho Palm River. Phép tính dùng lãi năm chia 12, chưa gồm phí.
| Tháng đầu của mô hình | Lãi giả định 9%/năm | Lãi giả định 11%/năm |
|---|---|---|
| Gốc trả mỗi tháng: 9,69 tỷ ÷ 240 | 40,375 triệu | 40,375 triệu |
| Lãi tháng đầu trên dư nợ 9,69 tỷ | 72,675 triệu | 88,825 triệu |
| Tổng gốc và lãi tháng đầu | 113,05 triệu | 129,20 triệu |
Chênh lệch hai điểm phần trăm lãi suất tạo thêm 16,15 triệu đồng tiền trả trong tháng đầu của ví dụ. Các tháng sau, lãi giảm cùng dư nợ theo phương pháp gốc đều. Lịch ngân hàng có thể tính theo ngày, giải ngân từng đợt và phương thức trả khác, nên cần lấy bảng trả nợ riêng để quyết định.
Thử kế hoạch với ba thay đổi
Trước hết, thay lãi dự kiến bằng một mức cao hơn và xem phần thu nhập còn lại sau trả nợ. Tiếp theo, thử giảm nguồn thu hoặc bỏ một khoản thưởng chưa chắc nhận được. Cuối cùng, đặt cạnh nhau ngày hết hỗ trợ, đợt vốn tự có tại bàn giao và các khoản vay đang có.
Kết quả cần đủ để duy trì sinh hoạt và các mục tiêu riêng của gia đình, thay vì dựa vào một tỷ lệ vay tối đa. Để nhận phương án vốn gắn với căn đang quan tâm tại Palm River, liên hệ 0932.655.995.