Bốn phương án thanh toán Palm River từng được giới thiệu gồm chuẩn, đặc biệt, nhanh và vay ngân hàng. Điểm khác biệt quan trọng là lúc nào gia đình cần tiền và phần vốn đến từ đâu, bên cạnh mức ưu đãi.
Bài viết so sánh bộ phương án trong đợt giới thiệu 08–09/2026 của SGG. Đây là khung tham khảo để chuẩn bị tài chính; lịch và ưu đãi cho căn định mua cần xác nhận bằng văn bản còn hiệu lực tại thời điểm giao dịch.
Bốn phương án khác nhau ở thời điểm cần tiền
| Phương án đã giới thiệu | Trước bàn giao | Khi bàn giao | Khi có giấy chứng nhận | Đặc điểm chính |
|---|---|---|---|---|
| Chuẩn | 70% | 25% | 5% | Chia vốn thành nhiều đợt |
| Đặc biệt | 30% | 65% | 5% | Dồn phần lớn nghĩa vụ về bàn giao |
| Nhanh | 70% | 25% | 5% | Nộp phần lớn tiền sớm hơn |
| Vay | Khách từng được giới thiệu trả 10% | Còn phần vốn tự có và giải ngân theo hồ sơ | Theo lịch được duyệt | Kết hợp vốn tự có và tín dụng |
Bộ chính sách này nêu mức chiết khấu đến 11% cho phương án chuẩn, 6,5% cho đặc biệt và 13% cho nhanh; phương án vay gắn với hỗ trợ lãi. Các mức đó thuộc đợt giới thiệu nêu trên, không mặc định cộng dồn hoặc áp dụng cho mọi căn.
Cùng một giá trị, khoản cần chuẩn bị có thể rất khác
Giả sử chọn giá trị tính toán 12 tỷ đồng, chỉ để so cách phân bổ tiền, không phải báo giá căn Palm River và chưa áp dụng chiết khấu:
| Cấu trúc tham khảo | Trước bàn giao | Khi bàn giao | Khi có giấy chứng nhận | Tổng |
|---|---|---|---|---|
| 70% – 25% – 5% | 8,4 tỷ | 3 tỷ | 0,6 tỷ | 12 tỷ |
| 30% – 65% – 5% | 3,6 tỷ | 7,8 tỷ | 0,6 tỷ | 12 tỷ |
Chênh lệch vốn trước bàn giao là 4,8 tỷ đồng. Ở cấu trúc thứ hai, đúng phần tiền này được chuyển sang mốc bàn giao. Khoảng nghỉ thanh toán giúp giữ vốn trong một giai đoạn, nhưng gia đình vẫn cần nguồn tiền cho đợt 7,8 tỷ trong ví dụ.
Phương án chuẩn và nhanh có thể cùng tỷ lệ tổng trước bàn giao nhưng khác thời điểm các đợt. Vì vậy, không thể chỉ nhìn tổng 70% rồi coi áp lực vốn giống nhau.
Chọn phương án bằng nguồn tiền đã xác định
Nếu đã có sẵn vốn, hãy đối chiếu số tiền nộp sớm với chiết khấu thực nhận và khoản dự phòng muốn giữ. Người có thu nhập đều có thể xem cấu trúc chia nhiều đợt, đồng thời kiểm tháng nào trùng nghĩa vụ tài chính khác.
Với nguồn tiền đến từ bán tài sản, mốc nhận tiền cần được đặt cạnh đợt bàn giao. Việc tài sản có thể bán được và ngày tiền thực sự về tài khoản là hai đầu vào khác nhau. Kế hoạch cũng cần một phương án xử lý nếu nguồn tiền đến chậm.
Nếu dùng tín dụng, hạn mức dự kiến phải tách khỏi khoản vay được phê duyệt. Bài vay mua Palm River và vốn tự có minh họa riêng phần này, gồm cả giai đoạn sau hỗ trợ lãi.
Bảng thanh toán của căn đã chọn cần có gì?
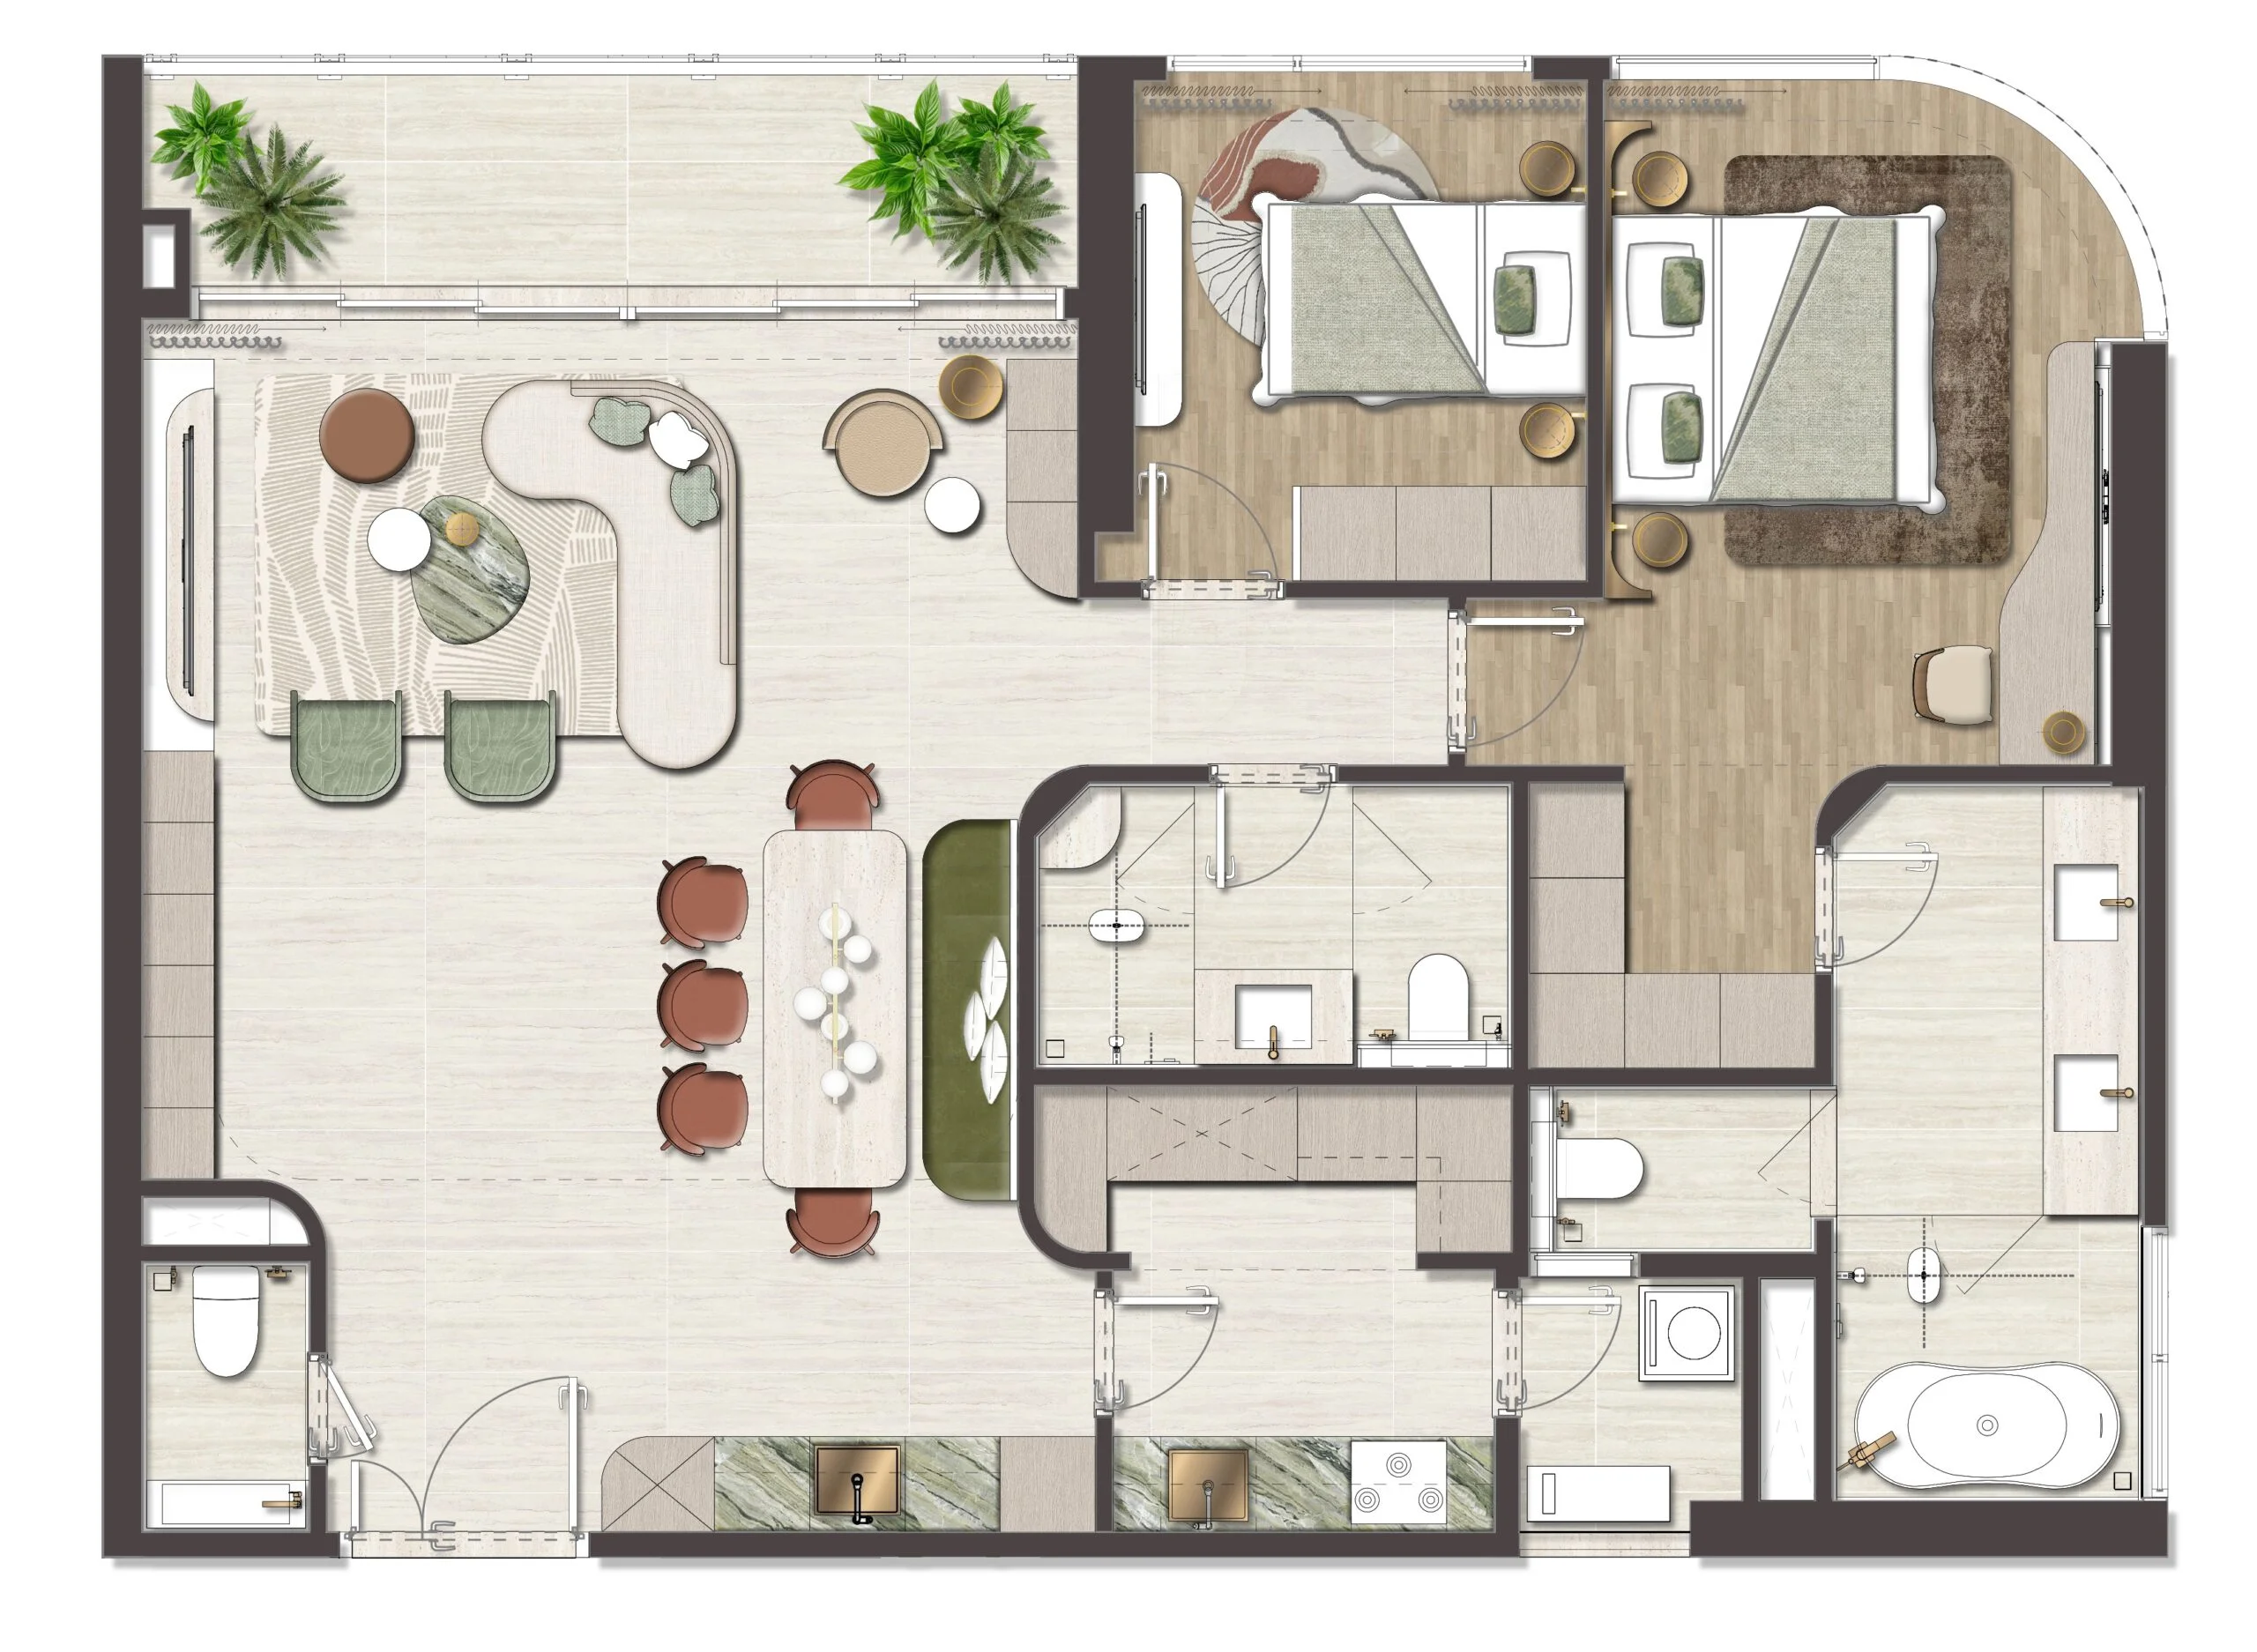
Bảng cuối cùng cần ghi đúng mã căn, tổng giá trị làm cơ sở, ngày hoặc điều kiện đến hạn, tỷ lệ và số tiền từng đợt. Khoản đã nộp phải có quy định cấn trừ để tránh tính hai lần. Mỗi ưu đãi cần rõ thời hạn, điều kiện và cơ sở tính.
Khi có bảng này, gia đình mới chuyển được tỷ lệ quảng bá thành lịch tiền thực tế. Để nhận phương án cho căn đang quan tâm tại Palm River, liên hệ 0932.655.995.